Sejak 1 Januari 2024, PPh 21 karyawan tetap dipotong memakai Tarif Efektif Rata-rata (TER) yang diatur PP 58 Tahun 2023 dan PMK 168 Tahun 2023. Untuk bulan Januari sampai November, caranya sederhana: penghasilan bruto bulan itu dikalikan persentase TER sesuai kategori Anda. Di bulan Desember, pajak setahun dihitung ulang dengan tarif Pasal 17 lalu dikurangi potongan sebelas bulan sebelumnya.
Kategori TER menurut status PTKP
Kategori TER ditentukan oleh status Penghasilan Tidak Kena Pajak (PTKP) Anda pada awal tahun pajak. Ada tiga kategori untuk pegawai tetap:
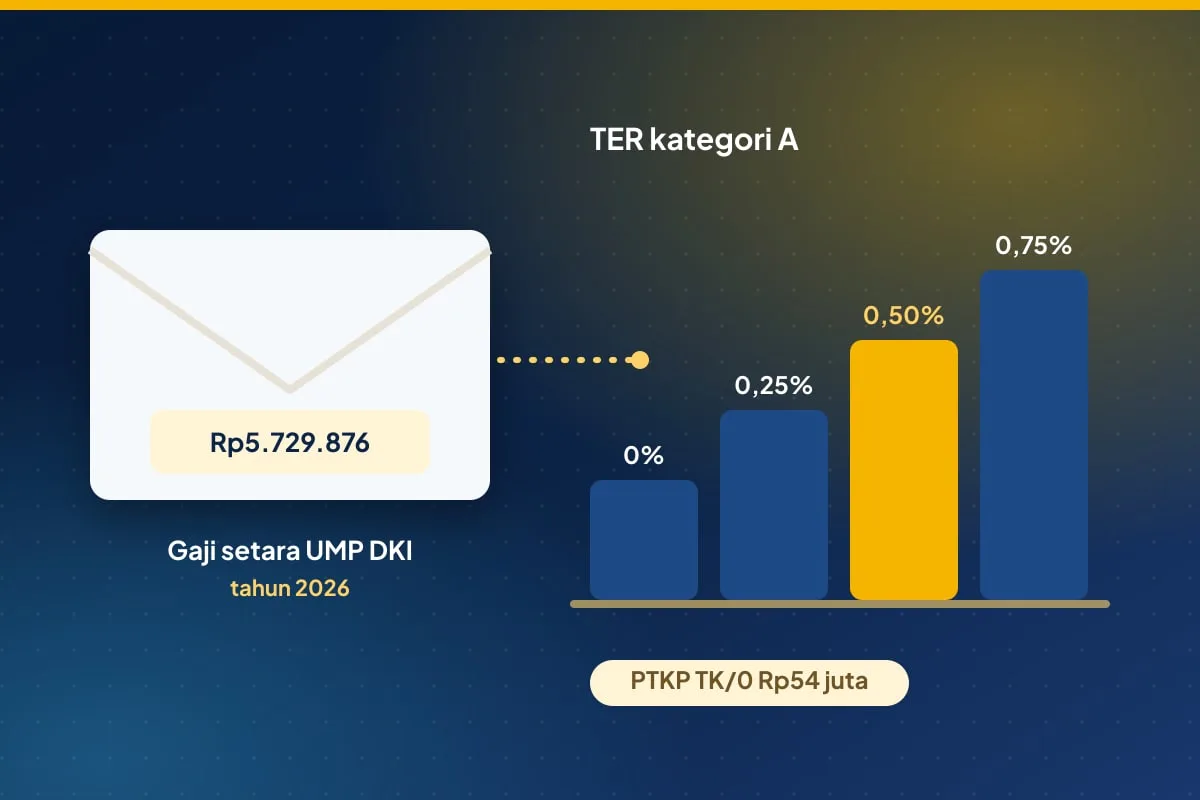
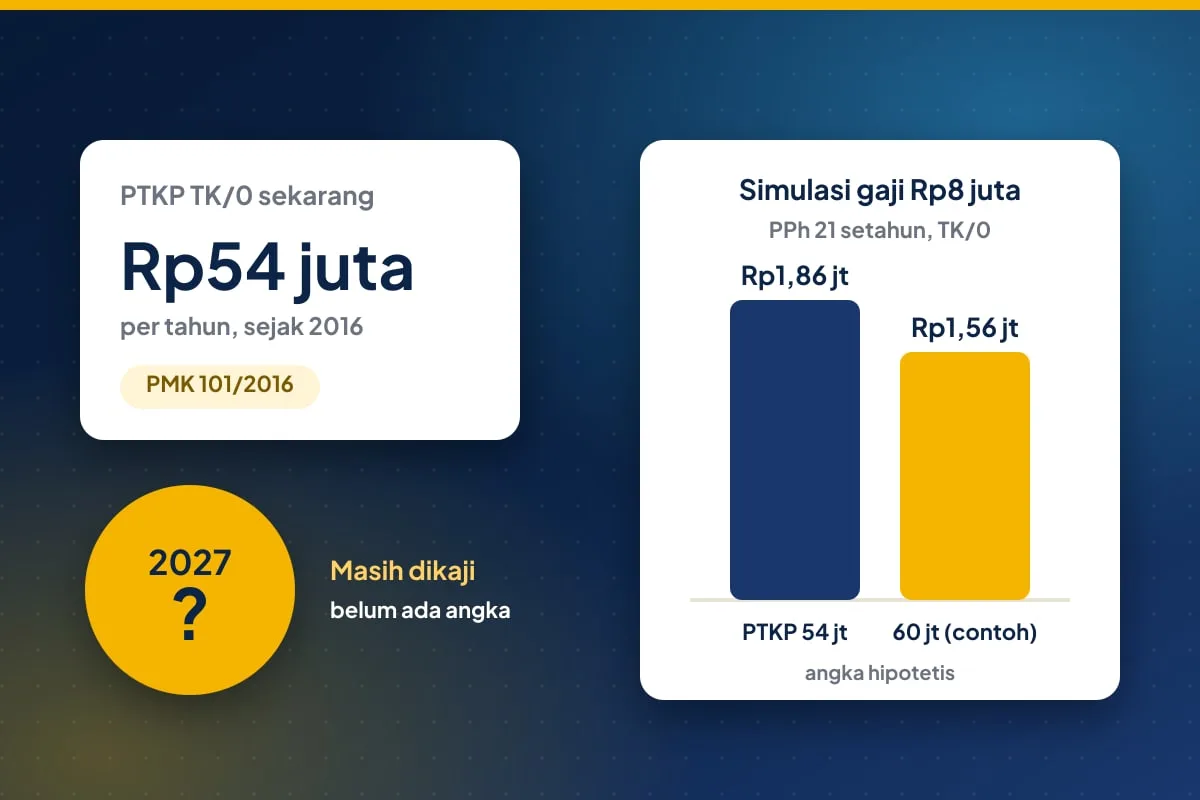
- Kategori A: TK/0 (PTKP Rp54.000.000), serta TK/1 dan K/0 (PTKP Rp58.500.000).
- Kategori B: TK/2 dan K/1 (PTKP Rp63.000.000), serta TK/3 dan K/2 (PTKP Rp67.500.000).
- Kategori C: K/3 (PTKP Rp72.000.000).
TK berarti tidak kawin, K berarti kawin, dan angka di belakangnya adalah jumlah tanggungan (maksimal tiga). Persentase TER sudah memperhitungkan biaya jabatan, iuran pensiun, dan PTKP, jadi tidak ada pengurang lagi saat menghitung potongan bulanan.
Tabel TER kategori A (TK/0, TK/1, K/0)
Penghasilan bruto per bulan dan tarifnya. Batas atas setiap lapisan termasuk dalam lapisan itu.
- Sampai Rp5.400.000: 0%
- Rp5.400.001 – Rp5.650.000: 0,25%
- Rp5.650.001 – Rp5.950.000: 0,5%
- Rp5.950.001 – Rp6.300.000: 0,75%
- Rp6.300.001 – Rp6.750.000: 1%
- Rp6.750.001 – Rp7.500.000: 1,25%
- Rp7.500.001 – Rp8.550.000: 1,5%
- Rp8.550.001 – Rp9.650.000: 1,75%
- Rp9.650.001 – Rp10.050.000: 2%
- Rp10.050.001 – Rp10.350.000: 2,25%
- Rp10.350.001 – Rp10.700.000: 2,5%
- Rp10.700.001 – Rp11.050.000: 3%
- Rp11.050.001 – Rp11.600.000: 3,5%
- Rp11.600.001 – Rp12.500.000: 4%
- Rp12.500.001 – Rp13.750.000: 5%
- Rp13.750.001 – Rp15.100.000: 6%
- Rp15.100.001 – Rp16.950.000: 7%
- Rp16.950.001 – Rp19.750.000: 8%
- Rp19.750.001 – Rp24.150.000: 9%
- Rp24.150.001 – Rp26.450.000: 10%
- Rp26.450.001 – Rp28.000.000: 11%
- Rp28.000.001 – Rp30.050.000: 12%
- Rp30.050.001 – Rp32.400.000: 13%
- Rp32.400.001 – Rp35.400.000: 14%
- Rp35.400.001 – Rp39.100.000: 15%
- Rp39.100.001 – Rp43.850.000: 16%
- Rp43.850.001 – Rp47.800.000: 17%
- Rp47.800.001 – Rp51.400.000: 18%
- Rp51.400.001 – Rp56.300.000: 19%
- Rp56.300.001 – Rp62.200.000: 20%
- Rp62.200.001 – Rp68.600.000: 21%
- Rp68.600.001 – Rp77.500.000: 22%
- Rp77.500.001 – Rp89.000.000: 23%
- Rp89.000.001 – Rp103.000.000: 24%
- Rp103.000.001 – Rp125.000.000: 25%
- Rp125.000.001 – Rp157.000.000: 26%
- Rp157.000.001 – Rp206.000.000: 27%
- Rp206.000.001 – Rp337.000.000: 28%
- Rp337.000.001 – Rp454.000.000: 29%
- Rp454.000.001 – Rp550.000.000: 30%
- Rp550.000.001 – Rp695.000.000: 31%
- Rp695.000.001 – Rp910.000.000: 32%
- Rp910.000.001 – Rp1.400.000.000: 33%
- Di atas Rp1.400.000.000: 34%
Tabel TER kategori B (TK/2, TK/3, K/1, K/2)
- Sampai Rp6.200.000: 0%
- Rp6.200.001 – Rp6.500.000: 0,25%
- Rp6.500.001 – Rp6.850.000: 0,5%
- Rp6.850.001 – Rp7.300.000: 0,75%
- Rp7.300.001 – Rp9.200.000: 1%
- Rp9.200.001 – Rp10.750.000: 1,5%
- Rp10.750.001 – Rp11.250.000: 2%
- Rp11.250.001 – Rp11.600.000: 2,5%
- Rp11.600.001 – Rp12.600.000: 3%
- Rp12.600.001 – Rp13.600.000: 4%
- Rp13.600.001 – Rp14.950.000: 5%
- Rp14.950.001 – Rp16.400.000: 6%
- Rp16.400.001 – Rp18.450.000: 7%
- Rp18.450.001 – Rp21.850.000: 8%
- Rp21.850.001 – Rp26.000.000: 9%
- Rp26.000.001 – Rp27.700.000: 10%
- Rp27.700.001 – Rp29.350.000: 11%
- Rp29.350.001 – Rp31.450.000: 12%
- Rp31.450.001 – Rp33.950.000: 13%
- Rp33.950.001 – Rp37.100.000: 14%
- Rp37.100.001 – Rp41.100.000: 15%
- Rp41.100.001 – Rp45.800.000: 16%
- Rp45.800.001 – Rp49.500.000: 17%
- Rp49.500.001 – Rp53.800.000: 18%
- Rp53.800.001 – Rp58.500.000: 19%
- Rp58.500.001 – Rp64.000.000: 20%
- Rp64.000.001 – Rp71.000.000: 21%
- Rp71.000.001 – Rp80.000.000: 22%
- Rp80.000.001 – Rp93.000.000: 23%
- Rp93.000.001 – Rp109.000.000: 24%
- Rp109.000.001 – Rp129.000.000: 25%
- Rp129.000.001 – Rp163.000.000: 26%
- Rp163.000.001 – Rp211.000.000: 27%
- Rp211.000.001 – Rp374.000.000: 28%
- Rp374.000.001 – Rp459.000.000: 29%
- Rp459.000.001 – Rp555.000.000: 30%
- Rp555.000.001 – Rp704.000.000: 31%
- Rp704.000.001 – Rp957.000.000: 32%
- Rp957.000.001 – Rp1.405.000.000: 33%
- Di atas Rp1.405.000.000: 34%
Tabel TER kategori C (K/3)
- Sampai Rp6.600.000: 0%
- Rp6.600.001 – Rp6.950.000: 0,25%
- Rp6.950.001 – Rp7.350.000: 0,5%
- Rp7.350.001 – Rp7.800.000: 0,75%
- Rp7.800.001 – Rp8.850.000: 1%
- Rp8.850.001 – Rp9.800.000: 1,25%
- Rp9.800.001 – Rp10.950.000: 1,5%
- Rp10.950.001 – Rp11.200.000: 1,75%
- Rp11.200.001 – Rp12.050.000: 2%
- Rp12.050.001 – Rp12.950.000: 3%
- Rp12.950.001 – Rp14.150.000: 4%
- Rp14.150.001 – Rp15.550.000: 5%
- Rp15.550.001 – Rp17.050.000: 6%
- Rp17.050.001 – Rp19.500.000: 7%
- Rp19.500.001 – Rp22.700.000: 8%
- Rp22.700.001 – Rp26.600.000: 9%
- Rp26.600.001 – Rp28.100.000: 10%
- Rp28.100.001 – Rp30.100.000: 11%
- Rp30.100.001 – Rp32.600.000: 12%
- Rp32.600.001 – Rp35.400.000: 13%
- Rp35.400.001 – Rp38.900.000: 14%
- Rp38.900.001 – Rp43.000.000: 15%
- Rp43.000.001 – Rp47.400.000: 16%
- Rp47.400.001 – Rp51.200.000: 17%
- Rp51.200.001 – Rp55.800.000: 18%
- Rp55.800.001 – Rp60.400.000: 19%
- Rp60.400.001 – Rp66.700.000: 20%
- Rp66.700.001 – Rp74.500.000: 21%
- Rp74.500.001 – Rp83.200.000: 22%
- Rp83.200.001 – Rp95.600.000: 23%
- Rp95.600.001 – Rp110.000.000: 24%
- Rp110.000.001 – Rp134.000.000: 25%
- Rp134.000.001 – Rp169.000.000: 26%
- Rp169.000.001 – Rp221.000.000: 27%
- Rp221.000.001 – Rp390.000.000: 28%
- Rp390.000.001 – Rp463.000.000: 29%
- Rp463.000.001 – Rp561.000.000: 30%
- Rp561.000.001 – Rp709.000.000: 31%
- Rp709.000.001 – Rp965.000.000: 32%
- Rp965.000.001 – Rp1.419.000.000: 33%
- Di atas Rp1.419.000.000: 34%
Apa saja yang termasuk penghasilan bruto?
Penghasilan bruto adalah semua penghasilan yang Anda terima dari pemberi kerja dalam bulan itu, sebelum dipotong apa pun:
- Gaji pokok dan semua tunjangan, baik tetap maupun tidak tetap.
- Lembur, insentif, bonus, THR, dan penghasilan tidak teratur lain pada bulan dibayarkan.
- Premi Jaminan Kecelakaan Kerja (JKK), Jaminan Kematian (JKM), dan BPJS Kesehatan yang dibayar perusahaan.
- Tunjangan pajak, bila PPh 21 ditanggung perusahaan dengan cara gross-up.
Iuran JHT dan JP yang dipotong dari gaji Anda tidak mengurangi bruto dalam hitungan bulanan. Iuran itu baru menjadi pengurang di hitungan setahun pada bulan Desember.
Contoh menghitung PPh 21 bulanan dengan TER
Budi berstatus TK/0 dengan gaji dan tunjangan tetap Rp10.000.000 per bulan, tanpa premi BPJS yang ditanggung perusahaan. Status TK/0 masuk kategori A. Bruto Rp10.000.000 berada di lapisan Rp9.650.001 – Rp10.050.000 dengan tarif 2%, sehingga PPh 21 yang dipotong setiap bulan adalah Rp10.000.000 × 2% = Rp200.000.
Pada bulan Budi menerima THR Rp10.000.000, bruto bulan itu menjadi Rp20.000.000 dan masuk lapisan 9%. Potongannya Rp1.800.000. Lonjakan ini wajar: TER hanya melihat bruto bulan itu. Kelebihannya akan dikoreksi di hitungan Desember.
Cara menghitung PPh 21 bulan Desember
Di masa pajak terakhir, pemberi kerja menghitung PPh 21 setahun dengan cara lama: bruto setahun dikurangi biaya jabatan 5% (maksimal Rp6.000.000), iuran JHT dan JP yang dibayar karyawan, lalu PTKP. Hasilnya (PKP, dibulatkan ke bawah ke ribuan) dikenai tarif Pasal 17. PPh 21 Desember adalah pajak setahun dikurangi total potongan Januari sampai November.
- Bruto setahun Budi tanpa THR: 12 × Rp10.000.000 = Rp120.000.000.
- Biaya jabatan: Rp6.000.000. Iuran JHT 2% dan JP 1%: 12 × Rp300.000 = Rp3.600.000.
- Neto Rp110.400.000 dikurangi PTKP TK/0 Rp54.000.000, PKP = Rp56.400.000.
- PPh 21 setahun: Rp56.400.000 × 5% = Rp2.820.000.
- Sudah dipotong Januari–November: 11 × Rp200.000 = Rp2.200.000, jadi potongan Desember Rp620.000.
Bila potongan Januari sampai November ternyata lebih besar dari pajak setahun, misalnya karena bonus besar, kelebihannya dikembalikan oleh pemberi kerja kepada karyawan.
Gross-up PPh 21 dengan TER
Pada skema gross-up, perusahaan memberi tunjangan pajak sebesar PPh 21 yang terutang, sehingga gaji bersih karyawan tidak berkurang. Masalahnya, tunjangan pajak itu ikut menambah bruto, dan bruto yang lebih besar bisa masuk lapisan TER yang lebih tinggi.
Rumus dasarnya: tunjangan pajak = bruto sebelum tunjangan × tarif ÷ (1 − tarif). Setelah dihitung, periksa apakah bruto baru masih di lapisan tarif yang sama. Bila naik lapisan, ulangi dengan tarif baru sampai hasilnya stabil.
Contoh: gaji Budi Rp10.000.000 dengan tarif 2% memberi tunjangan Rp204.082. Bruto baru Rp10.204.082 ternyata masuk lapisan 2,25%, jadi dihitung ulang: Rp10.000.000 × 2,25% ÷ 97,75% = Rp230.179. Bruto Rp10.230.179 tetap di lapisan 2,25%, sehingga tunjangan pajak dan PPh 21 bulan itu sama-sama Rp230.179.
TER untuk pegawai tidak tetap
Pegawai tidak tetap yang dibayar harian, mingguan, satuan, atau borongan memakai TER harian. Penghasilan bruto sehari sampai Rp450.000 dikenai 0%, dan di atas Rp450.000 sampai Rp2.500.000 dikenai 0,5%. Bila penghasilan sehari melebihi Rp2.500.000, PMK 168/2023 mengatur PPh 21 dihitung dari 50% penghasilan bruto dengan tarif Pasal 17.
Kesimpulan
TER membuat potongan bulanan mudah dihitung: tentukan kategori dari status PTKP, jumlahkan bruto bulan itu, lalu kalikan dengan tarif di tabel. Yang perlu diingat, potongan Desember bisa lebih besar atau lebih kecil dari bulan lain karena di situlah pajak setahun disesuaikan. Cek bukti potong tahunan Anda sebelum mengisi SPT Tahunan.
- RSM Indonesia: Client Alert PP 58/2023 dan tabel TER kategori A, B, C
- Gadjian: tarif PPh 21 dan tabel TER (PP 58/2023)
This article is general education, not tax advice for a specific case. Rules can change; check pajak.go.id for the latest regulations.