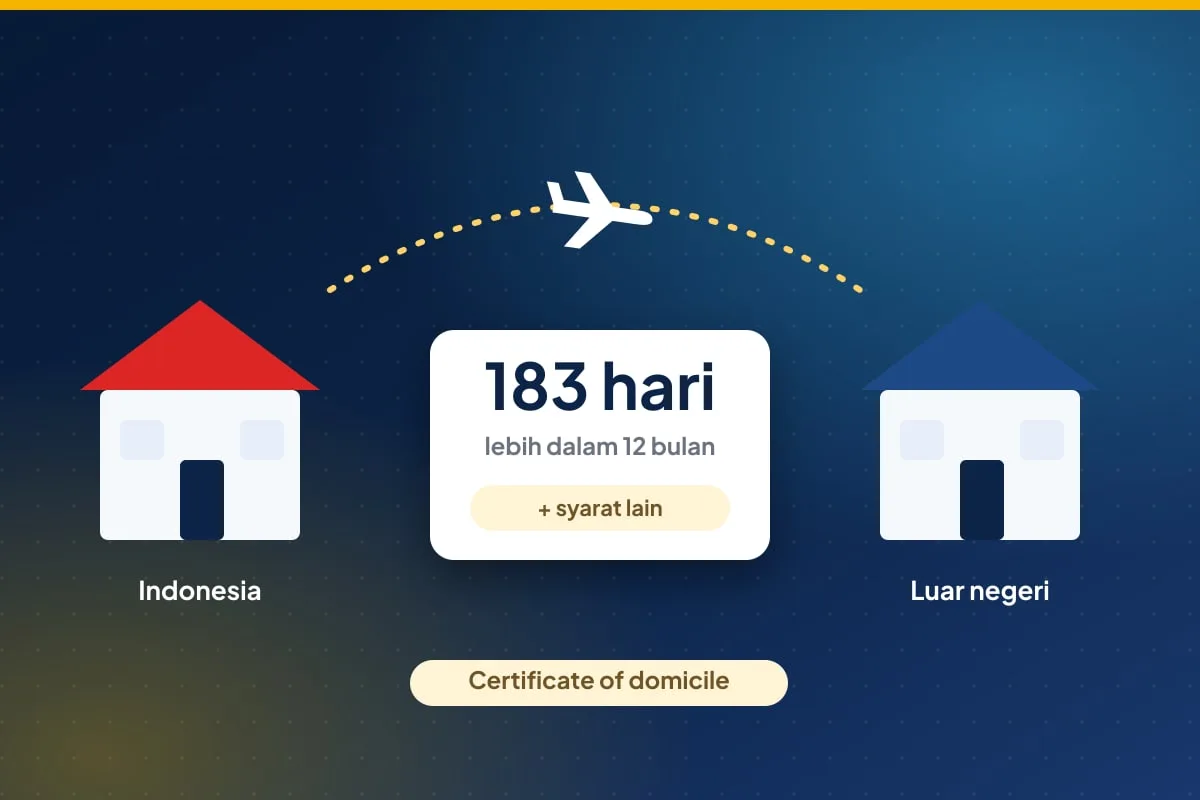
Banyak WNI yang bekerja di luar negeri mengira aturan SPLN 183 hari bekerja otomatis: begitu berada di luar Indonesia lebih dari 183 hari, mereka bukan lagi wajib pajak dalam negeri dan tidak perlu lapor SPT. Kenyataannya tidak sesederhana itu. Berada di luar negeri lebih dari 183 hari dalam 12 bulan hanyalah syarat awal. Masih ada uji tempat tinggal, syarat dokumen dari negara tempat Anda bekerja, dan proses administrasi di DJP.
Apakah tinggal di luar negeri lebih dari 183 hari otomatis jadi SPLN?
Tidak. Dasar hukumnya Pasal 2 ayat (4) huruf c UU PPh sebagaimana diubah UU Cipta Kerja, yang dirinci dalam PMK 18/2021 dan Peraturan Dirjen Pajak PER-23/PJ/2025. WNI dapat menjadi subjek pajak luar negeri (SPLN) bila berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan serta memenuhi persyaratan tambahan. Tulisan pegawai DJP yang dimuat DDTCNews pada November 2026 menegaskan bahwa tinggal di luar negeri saja tidak mengubah status pajak seseorang.
Syarat WNI menjadi subjek pajak luar negeri
Selain lebih dari 183 hari di luar Indonesia, ada uji bertingkat yang dinilai berurutan. Uji berikutnya baru dipakai bila uji sebelumnya belum memberi kepastian:
- Tempat tinggal permanen di luar negeri, yaitu tempat yang benar-benar Anda tinggali dan bukan sekadar persinggahan.
- Pusat kegiatan utama di luar negeri, dilihat dari ikatan pribadi, ekonomi, dan sosial, misalnya tempat pasangan dan anak tinggal, sumber penghasilan, serta keanggotaan organisasi di negara tersebut.
- Tempat menjalankan kebiasaan sehari-hari, yaitu di mana Anda paling banyak menjalani aktivitas rutin.
Dua syarat berikut wajib dipenuhi tanpa kecuali:
- Berstatus sebagai subjek pajak dalam negeri di negara atau yurisdiksi lain, dibuktikan dengan certificate of domicile atau dokumen sejenis dari otoritas pajak negara tersebut. Dokumen itu setidaknya memuat nama, tanggal terbit, masa berlaku, serta nama dan tanda tangan pejabat berwenang.
- Sudah menyelesaikan kewajiban pajak atas seluruh penghasilan yang diterima selama masih menjadi subjek pajak dalam negeri, dan memperoleh surat keterangan dari Dirjen Pajak bahwa Anda memenuhi persyaratan SPLN.
Bagaimana cara mengajukan status SPLN di Coretax?
WNI yang sudah memenuhi syarat substantif dapat mengajukan penetapan wajib pajak nonaktif. Menurut tulisan DJP tersebut, penetapan ini dapat menggantikan surat keterangan SPLN. Langkah umumnya di Coretax DJP:
- Masuk ke Coretax, buka Portal Saya, lalu pilih Perubahan Status dan Penetapan Wajib Pajak Nonaktif.
- Pada alasan permohonan, pilih "Lainnya".
- Uraikan kondisi Anda, misalnya sejak kapan bekerja dan tinggal di luar negeri.
- Lampirkan dokumen pendukung, termasuk certificate of domicile dari otoritas pajak negara tempat Anda tinggal.
Bedakan dua situasi. Jika Anda baru berniat menjadi SPLN tetapi belum memenuhi syarat, penetapan nonaktif tidak otomatis menjadikan Anda SPLN. Penetapan itu dapat dibatalkan bila syarat tidak terpenuhi atau surat keterangan SPLN tidak diajukan, dan Anda tetap dipajaki sebagai subjek pajak dalam negeri. Jika sebelumnya sudah dinonaktifkan atas dasar niat dan kini syaratnya terpenuhi, Anda perlu mengikuti prosedur pengaktifan kembali lebih dulu sebelum mengajukan dengan dasar baru.
Dokumen apa yang perlu disiapkan untuk SPLN?
- Certificate of domicile atau surat keterangan domisili dari otoritas pajak negara tempat Anda tinggal, berbahasa Inggris, memuat nama Anda, tanggal terbit, masa berlaku, serta nama dan tanda tangan pejabat berwenang. Masa berlakunya tidak boleh berakhir lebih dari enam bulan sebelum permohonan diajukan ke DJP.
- Bukti tempat tinggal di luar negeri, misalnya kontrak sewa atau kepemilikan rumah.
- Bukti ikatan pribadi dan ekonomi di luar negeri, seperti kontrak kerja, slip gaji dari pemberi kerja di sana, atau domisili keluarga.
- Bukti bahwa SPT dan pembayaran pajak selama masih berstatus subjek pajak dalam negeri sudah tuntas.
Apakah WNI di luar negeri tetap wajib lapor SPT?
Selama status Anda masih subjek pajak dalam negeri, kewajiban SPT Tahunan tetap berjalan, termasuk melaporkan penghasilan dari luar negeri. Salah satu syarat SPLN justru adalah menyelesaikan seluruh kewajiban pajak selama masih berstatus dalam negeri, jadi SPT tahun-tahun tersebut perlu beres lebih dulu. Wajib pajak berstatus nonaktif pada prinsipnya dikecualikan dari kewajiban lapor SPT, dengan kriteria yang didelegasikan PMK 81/2024 kepada Dirjen Pajak. Karena itu, pastikan ke KPP sejak tahun pajak mana pengecualian tersebut berlaku untuk Anda.
Penghasilan dari Indonesia setelah menjadi SPLN
Status SPLN tidak menghapus semua kewajiban pajak di Indonesia. Penghasilan yang bersumber dari Indonesia, misalnya sewa properti, bunga, atau dividen, tetap dikenai PPh dengan ketentuan bagi subjek pajak luar negeri, umumnya melalui pemotongan PPh Pasal 26 oleh pihak pembayar. Bila Anda juga penduduk pajak negara lain, periksa persetujuan penghindaran pajak berganda (P3B) antara Indonesia dan negara tersebut karena dapat mengatur hak pemajakan dan tarifnya.
Kesalahan umum pekerja migran dan diaspora
- Berhenti lapor SPT hanya karena sudah lebih dari 183 hari di luar negeri, tanpa proses apa pun di DJP.
- Tidak meminta certificate of domicile dari otoritas pajak negara tempat bekerja.
- Mengajukan nonaktif dengan alasan niat, lalu lupa melengkapi syarat SPLN sehingga penetapannya dibatalkan.
- Menganggap penghasilan sewa rumah atau bunga deposito di Indonesia ikut bebas pajak setelah pindah.
Tanya jawab singkat
Apakah hitungan 183 hari harus dalam satu tahun kalender? Tidak harus. Ketentuannya memakai jangka waktu 12 bulan.
Apakah NPWP saya hilang setelah menjadi SPLN? Penetapan wajib pajak nonaktif berbeda dengan penghapusan NPWP. Konsultasikan pilihan yang tepat dengan KPP.
Saya pekerja kontrak dua tahun di luar negeri dan keluarga tetap di Indonesia. Apakah saya SPLN? Belum tentu. Keluarga yang tinggal di Indonesia adalah ikatan pribadi yang kuat, sehingga uji pusat kegiatan utama bisa mengarah ke Indonesia.
Kesimpulan
SPLN 183 hari bukan status otomatis. Anda perlu lolos uji tempat tinggal, punya certificate of domicile dari negara lain, menuntaskan kewajiban pajak lama, dan mengajukan prosesnya di Coretax. Sebelum itu beres, tetaplah melapor SPT seperti biasa. Bila kondisi Anda abu-abu, misalnya keluarga atau usaha masih di Indonesia, layanan konsultasi pajak KawanPajak dapat membantu menilai posisi Anda sebelum mengajukan permohonan ke DJP.
- DDTCNews — Tinggal di Luar Negeri Lebih dari 183 Hari, Otomatis Jadi SPLN?
- DDTCNews — WNI di Luar Negeri Lebih dari 183 Hari Belum Tentu Jadi SPLN
- DDTCNews — Simak Kriteria Subjek Pajak Luar Negeri untuk Orang Pribadi dan Badan
- IKPI — Sekarang Tak Semua Wajib Pajak Harus Lapor SPT Tahunan
This article is general education, not tax advice for a specific case. Rules can change; check pajak.go.id for the latest regulations.