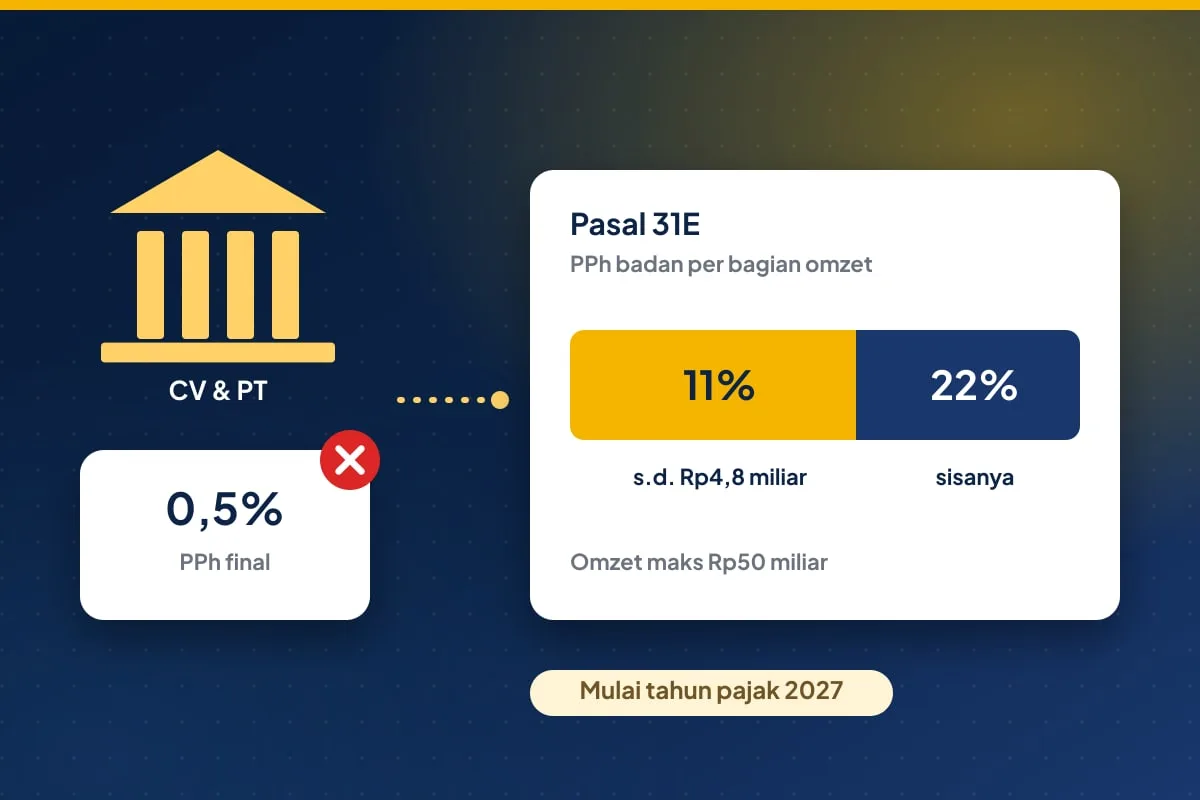
Sejak PP 20/2026 berlaku, CV dan PT tidak bisa memakai PPh final 0,5 persen tanpa batas lagi. Fasilitas tarif final UMKM kini hanya untuk orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi. CV, firma, dan PT biasa yang terdaftar sebelum aturan itu berlaku masih boleh memakai tarif 0,5 persen sampai jangka waktunya habis, lalu wajib beralih ke tarif umum PPh badan. Bagi banyak usaha, peralihan itu jatuh pada tahun pajak 2027. Artikel ini fokus pada cara menghitung pajaknya.
Kapan masa PPh final 0,5% CV dan PT berakhir?
PP 20/2026 diundangkan dan berlaku pada 22 April 2026. Ketentuan peralihannya membolehkan wajib pajak badan selain perseroan perorangan dan koperasi yang terdaftar sebelum tanggal itu memakai PPh final 0,5 persen sampai jangka waktu pemanfaatannya berakhir, tanpa perpanjangan. Jangka waktunya mengikuti PP 55/2022:
- CV dan firma: 4 tahun pajak sejak tahun pajak terdaftar. Contoh: CV terdaftar pada 2023 memakai tarif final untuk tahun pajak 2023-2026, lalu tarif umum mulai 2027.
- PT (selain perseroan perorangan): 3 tahun pajak sejak tahun pajak terdaftar. Contoh: PT terdaftar pada 2024 memakai tarif final untuk 2024-2026, lalu tarif umum mulai 2027.
- CV dan PT yang terdaftar pada 1 Januari sampai 21 April 2026 masih bisa memakai tarif final sampai tahun pajak 2029 (CV) atau 2028 (PT), selama syarat omzet terpenuhi.
- CV, firma, dan PT yang terdaftar mulai 22 April 2026 tidak dapat memakai PPh final 0,5 persen sama sekali.
Syarat omzet tetap berlaku selama masa transisi: peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Begitu masanya habis, DJP menegaskan badan usaha harus menjalankan pembukuan untuk menghitung PPh terutang dengan tarif umum.
Berapa tarif PPh badan setelah lepas dari PPh final?
Tarif umum PPh badan adalah 22 persen dari penghasilan kena pajak (PKP), yaitu laba fiskal setelah koreksi sesuai aturan pajak, bukan dari omzet. Pasal 31E ayat (1) UU PPh memberi wajib pajak badan dalam negeri dengan peredaran bruto sampai Rp50 miliar pengurangan tarif 50 persen, sehingga menjadi 11 persen, atas PKP dari bagian peredaran bruto sampai Rp4,8 miliar. Fasilitas ini dipakai secara self-assessment di SPT Tahunan PPh Badan tanpa permohonan, dan di Coretax penghitungannya dilaporkan pada Lampiran 8.
Calculate your MSME taxSee when turnover becomes taxable and how much you pay each month. Open calculatorCara hitung PPh badan dengan Pasal 31E
- Hitung PKP dari pembukuan: laba komersial dikoreksi fiskal.
- Jika peredaran bruto setahun tidak lebih dari Rp4,8 miliar, seluruh PKP dikenai 11 persen.
- Jika peredaran bruto di atas Rp4,8 miliar sampai Rp50 miliar, PKP yang mendapat fasilitas = (Rp4,8 miliar : peredaran bruto) x PKP. Bagian ini dikenai 11 persen, sisanya 22 persen.
- Jumlahkan keduanya untuk mendapatkan PPh badan terutang, lalu kurangi kredit pajak yang sudah dipotong atau dibayar sepanjang tahun.
Contoh hitungan PPh badan Pasal 31E
Contoh 1: CV A, distributor bahan bangunan, beromzet Rp4,8 miliar dengan laba bersih fiskal 3 persen atau Rp144 juta. Dengan PPh final 0,5 persen, pajaknya 0,5% x Rp4,8 miliar = Rp24 juta. Dengan tarif umum dan Pasal 31E, pajaknya 11% x Rp144 juta = Rp15,84 juta. Untuk usaha bermargin tipis, tarif umum justru lebih ringan.
Contoh 2: PT B, jasa kreatif, beromzet Rp4 miliar dengan laba fiskal 40 persen atau Rp1,6 miliar. Dengan PPh final 0,5 persen, pajaknya Rp20 juta. Dengan Pasal 31E, pajaknya 11% x Rp1,6 miliar = Rp176 juta. Usaha bermargin tinggi akan merasakan kenaikan beban pajak yang besar.
Contoh 3: PT C beromzet Rp6 miliar dengan PKP Rp1 miliar. PKP yang mendapat fasilitas = (4,8 : 6) x Rp1 miliar = Rp800 juta, dikenai 11 persen = Rp88 juta. Sisa PKP Rp200 juta dikenai 22 persen = Rp44 juta. Total PPh badan Rp132 juta.
Apa yang harus disiapkan CV dan PT sebelum 2027?
- Pastikan tahun pajak terdaftar badan usaha Anda dan tahun terakhir pemakaian tarif final.
- Mulai pembukuan lengkap sejak awal 2027: pendapatan, harga pokok, biaya, penyusutan aset, serta bukti transaksinya.
- Pisahkan rekening dan pengeluaran usaha dari keperluan pribadi pemilik agar biaya dapat dibuktikan.
- Pelajari mana biaya yang boleh dan tidak boleh dikurangkan, karena koreksi fiskal menentukan PKP.
- Siapkan arus kas untuk angsuran PPh Pasal 25 dan PPh badan tahunan, lalu konsultasikan perhitungan angsuran tahun pertama dengan KPP atau konsultan.
Kesalahan umum saat beralih dari PPh final
- Membandingkan tarif 0,5 persen dengan 11 atau 22 persen secara langsung, padahal dasarnya berbeda: omzet versus laba.
- Mengira Pasal 31E perlu izin atau permohonan khusus.
- Tetap menyetor PPh final 0,5 persen setelah jangka waktu habis.
- Mendirikan perseroan perorangan semata untuk mengejar tarif final. PP 20/2026 mengecualikan perseroan perorangan tertentu, misalnya yang didirikan oleh tenaga ahli untuk menyerahkan jasa sejenis pekerjaan bebasnya, serta gabungan perseroan perorangan dan pemiliknya yang omzetnya melebihi Rp4,8 miliar.
Tanya jawab singkat
Apakah CV yang terdaftar pada 2022 masih bisa memakai tarif final pada 2026? Tidak. Jangka waktu 4 tahun pajaknya mencakup 2022 sampai 2025, sehingga tahun pajak 2026 sudah memakai tarif umum.
Apakah Pasal 31E hanya untuk usaha yang dulu memakai tarif final? Tidak. Semua wajib pajak badan dalam negeri dengan peredaran bruto sampai Rp50 miliar dapat memakainya, termasuk yang sudah tidak boleh memakai PPh final UMKM.
Bagaimana jika CV yang terdaftar setelah 22 April 2026 terlanjur menyetor PPh final? Menurut penjelasan penyuluh DJP yang dikutip DDTCNews, setoran itu dapat dimintakan pengembalian sebagai pajak yang tidak seharusnya terutang.
Kesimpulan
Bagi CV dan PT yang masa PPh final 0,5 persennya berakhir di 2026, tahun pajak 2027 berarti pembukuan penuh dan tarif PPh badan 22 persen dengan fasilitas Pasal 31E menjadi 11 persen untuk bagian omzet sampai Rp4,8 miliar. Hasilnya bisa lebih ringan atau lebih berat, bergantung pada margin laba. Coba simulasikan dengan kalkulator laba-rugi dan kalkulator PPh 25 di KawanPajak, dan gunakan layanan konsultasi pajak KawanPajak untuk menyiapkan pembukuan serta angsuran tahun pertama Anda.
- DJP — Materi PP Nomor 20 Tahun 2026 (perubahan PP 55/2022)
- DDTCNews — Akhirnya, Aturan Baru soal PPh Final UMKM 0,5 Persen Resmi Terbit
- DDTCNews — CV/PT yang Terdaftar Sebelum 22 April 2026 Masih Bisa Pakai PPh Final
- DDTCNews — DJP Tegaskan Tak Ada Perpanjangan Waktu PPh Final 0,5% bagi PT dan CV
- DDTCNews — Ingin Gunakan Tarif Pasal 31E, Perlu Ajukan Permohonan?
- Pajakku — Cara Hitung Pengurangan Tarif PPh Pasal 31E di Coretax
- IKPI — PP 20/2026: Berakhirnya Era Tarif Final 0,5% bagi CV dan PT
This article is general education, not tax advice for a specific case. Rules can change; check pajak.go.id for the latest regulations.